Manejar una tarjeta de crédito ofrece grandes ventajas para organizar tus finanzas y construir un historial crediticio sólido. Sin embargo, un manejo inadecuado puede generar consecuencias negativas que impacten tu reputación financiera y limiten tu acceso a futuros préstamos o créditos.
Uno de los errores más frecuentes, y a menudo subestimado, es realizar únicamente el pago mínimo requerido o, peor aún, exceder la fecha límite establecida. Estas decisiones, aunque parezcan menores, pueden desencadenar un efecto dominó en tus finanzas personales y tu récord ante las instituciones bancarias.
¿Por qué pagar solo el mínimo es un riesgo?
Aunque cumplir con el pago mínimo mantiene tu cuenta al corriente, esta práctica no disminuye significativamente tu deuda. Lo que sucede es que gran parte de ese pago cubre intereses y comisiones, dejando una porción muy pequeña para reducir el capital adeudado. Esto prolonga el tiempo para liquidar el crédito y aumenta el costo total debido a la acumulación de intereses.
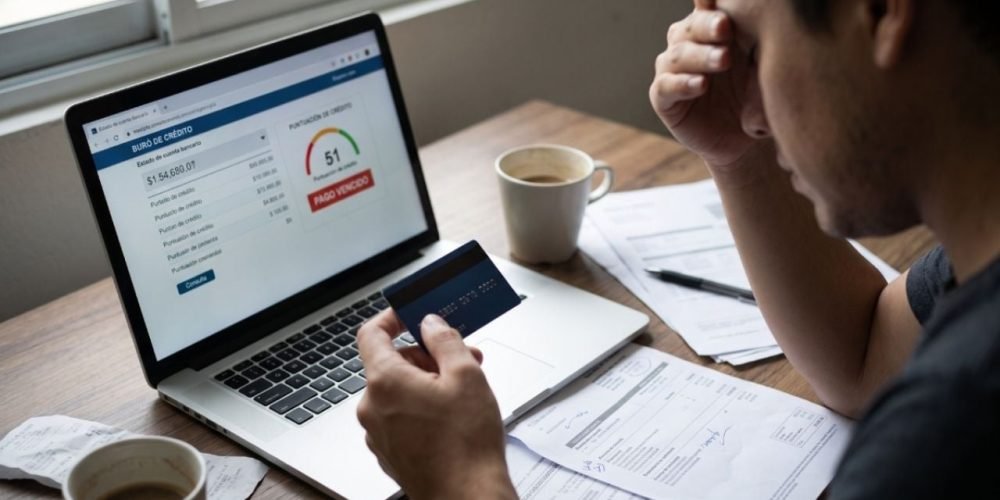
El Buró de Crédito en México es una entidad que registra el comportamiento financiero de individuos y empresas. Es importante aclarar que aparecer en el Buró no es negativo por sí mismo; de hecho, registra tanto a quienes cumplen sus obligaciones como a quienes presentan atrasos. El problema surge cuando se registran incumplimientos.
Un historial con pagos tardíos o incompletos puede afectar seriamente tu evaluación crediticia. Cuando solicitas un nuevo financiamiento, los bancos consultan este reporte, y una mala calificación puede reducir tus posibilidades de obtener un préstamo o, en su caso, de conseguir condiciones favorables con tasas de interés más bajas.
Claves para un historial crediticio saludable
Para evitar complicaciones y mantener una buena salud financiera, es fundamental adoptar hábitos de pago responsables. Configurar recordatorios para saldar tus deudas antes de la fecha límite es un primer paso esencial. Además, procura abonar más del mínimo siempre que sea posible para acelerar la reducción del capital y minimizar los intereses.
Revisa constantemente tu estado de cuenta para verificar saldos, comisiones y fechas. Evita gastar más de lo que tus ingresos permiten y considera el crédito como una herramienta complementaria, no como una extensión de tu salario. También es aconsejable consultar tu historial crediticio periódicamente para detectar y corregir cualquier error.
En situaciones de dificultad económica, lo más recomendable es contactar a tu institución financiera antes de acumular múltiples atrasos. Ellos podrán ofrecerte alternativas o planes de pago que te ayuden a regularizar tu situación y evitar un impacto mayor en tu historial.
Es importante saber que los registros negativos en el Buró de Crédito no se eliminan inmediatamente al saldar una deuda. Su permanencia depende del monto y la naturaleza del adeudo, conforme a las regulaciones aplicables. La clave para un buen historial no es evitar el Buró, sino manejar tus créditos de forma responsable y puntual.